https://znhd.beijing.chinatax.gov.cn:8443/znhdzsknsrd/detail?id=697548
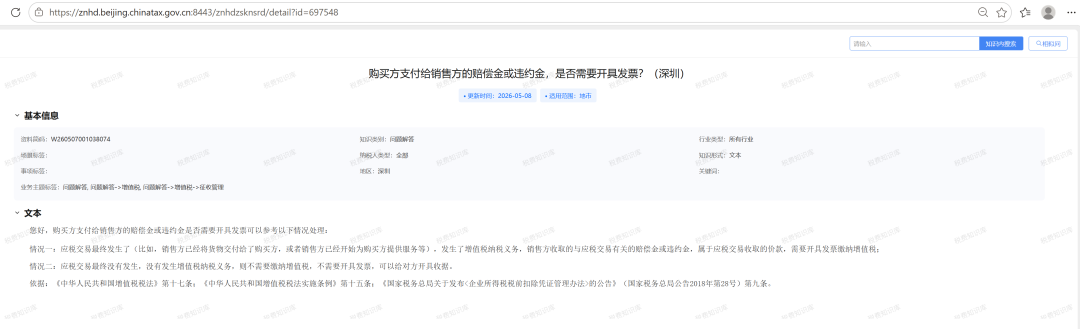
购买方支付给销售方的赔偿金或违约金,是否需要开具发票?(深圳)
更新时间:2026-05-08
https://shanghai.chinatax.gov.cn/xwdt/ztzl/zhl/yhysgj/nbzy/jsbwl/202510/t478033.html
一、事实情况描述
A公司为增值税一般纳税人,对外出租房屋,适用简易计税方法,由于承租方提前解除租赁合同,收取承租方的违约金10万元。A公司收取的违约金是否需要缴纳增值税?
二、相关法律法规
1.《中华人民共和国增值税暂行条例》(国务院令第691号)
2.《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)
三、问题分析
1.违约金性质界定
在增值税应税销售行为中,购买方收取的价款之外,再从购买方收到的违约金属于价外费用。A公司出租房屋,承租方提前解约支付的违约金,是基于房屋租赁这一应税销售行为产生的。所以,A公司收取的该笔违约金符合价外费用的定义。
2.简易计税方法下价外费用的处理
当一般纳税人适用简易计税方法时,其销售额为全部价款和价外费用。对于价外费用,应一并计入销售额,按照简易计税方法的征收率计算缴纳增值税。在房屋租赁业务中,A公司适用简易计税方法,其征收率为5%。
四、税务机关结论
A公司收取的因承租方提前解除租赁合同的10万元违约金,属于增值税应税行为中的价外费用。A公司应将该违约金并入销售额,按照5%的征收率计算缴纳增值税。
税政解析与策略:
1、下了一笔订单5000个,已经发货付款了1200个,剩下3800个不要了,让对方自行销毁,我公司给予供应商赔偿,想问下这个赔偿款,需要开发票么?
答:你公司因为取消剩余订单而向供应商支付的赔偿,属于对供应商备料损失或可得利益损失的补偿。由于这3800个货物并未实际交付,没有发生对应的销售应税行为,因此这笔赔偿款不属于增值税的“价外费用”。供应商只需向你公司开具收据,连同双方签订的《取消订单赔偿协议》、付款凭证等资料,即可作为你公司企业所得税税前扣除的合法凭证
2、租赁合同租期3年,租了1年因特殊原因提前退租,需要支付赔偿金(2个月的租金),这赔偿金需要开具发票嘛?是不是可以认为租赁合同中的赔偿的2个月的租金对方也是没有提供租赁服务的,租赁合同也是个框架,租赁期限有调整,最后租期变更为租1年,也是可以不用开票的呀?
答:租赁合同租期3年,租了1年,销售方已经开始为购买方提供服务,表明应税交易最终发生了,发生了增值税纳税义务,销售方收取的“租了1年因特殊原因提前退租,需要支付赔偿金(2个月的租金)”,属于应税交易收取的价款,需要开具发票缴纳增值税。