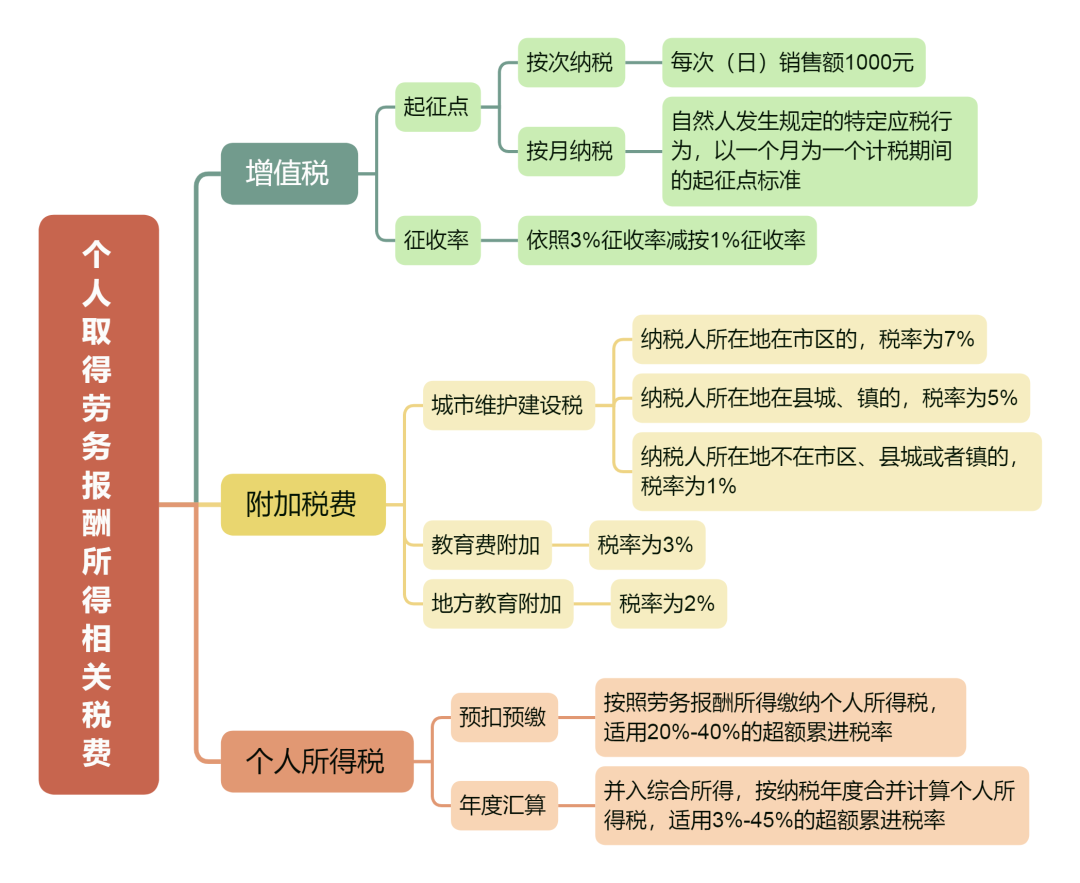
个人取得劳务报酬所得,
需要缴纳
增值税及附加税费、个人所得税,
先来看看简要的思维导图↓
.
更加详细的相关税费政策
请往下看
劳
务
报
酬
所
得
劳务报酬所得,是指个人从事劳务取得的所得,包括从事设计、装潢、安装、制图、化验、测试、医疗、法律、会计、咨询、讲学、翻译、审稿、书画、雕刻、影视、录音、录像、演出、表演、广告、展览、技术服务、介绍服务、经纪服务、代办服务以及其他劳务取得的所得。
政策依据:《中华人民共和国个人所得税法实施条例》第六条第二项
01
起征点
自然人取得劳务报酬所得,相关收入通常适用按次纳税。
自2026年1月1日至2027年12月31日,按次纳税的,起征点为每次(日)销售额1000元。一日内发生多次应税交易的,按日适用起征点标准。
例外情形:自然人发生《国家税务总局关于起征点标准等增值税征管事项的公告》(国家税务总局公告2026年第4号)第二条规定的情形,应当以当月发生全部应税交易的销售额,适用《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号)第一条规定的以一个月为一个计税期间的起征点标准。
政策依据:(上下滑动查看)
1.根据《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号)第一条规定:“自2026年1月1日至2027年12月31日,小规模纳税人发生应税交易,起征点标准如下:(一)以一个月为一个计税期间的,起征点为月销售额10万元。以一个季度为一个计税期间的,起征点为季度销售额30万元。(二)按次纳税的,起征点为每次(日)销售额1000元。一日内发生多次应税交易的,按日适用起征点标准。”
2.根据《国家税务总局关于起征点标准等增值税征管事项的公告》(国家税务总局公告2026年第4号)第三条规定:“自然人发生应税交易,除本公告第二条外,应当实行按次纳税……”
02
适用征收率
政策依据:(上下滑动查看)
1.根据《中华人民共和国增值税法实施条例》第七条规定:“自然人属于小规模纳税人……”
2.根据《中华人民共和国增值税法》第八条规定:“……小规模纳税人可以按照销售额和征收率计算应纳税额的简易计税方法,计算缴纳增值税”,以及第十一条规定:“适用简易计税方法计算缴纳增值税的征收率为百分之三。”
3.根据《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号)第三条第三项第6目规定,自2026年1月1日至2027年12月31日,小规模纳税人发生除销售、出租不动产或者转让土地使用权之外的增值税应税交易,依照3%征收率减按1%征收率征收增值税。
附加税费包含城市维护建设税、教育费附加、地方教育附加。
计税依据
个人实际缴纳的增值税税额。
税率
1.城市维护建设税
?纳税人所在地在市区的,税率为百分之七;
?纳税人所在地在县城、镇的,税率为百分之五;
?纳税人所在地不在市区、县城或者镇的,税率为百分之一。
2.教育费附加
3%
3.地方教育附加
2%
政策优惠
1.城市维护建设税:自2023年1月1日至2027年12月31日,减半征收城市维护建设税。
2.教育费附加、地方教育附加:月销售额不超过10万元(含),免征;月销售额超过10万元(不含),适用减半征收,有效期自2023年1月1日至2027年12月31日。
政策依据:(上下滑动查看)
1.根据《中华人民共和国城市维护建设税法》第二条规定:“城市维护建设税以纳税人依法实际缴纳的增值税、消费税税额为计税依据”,以及第四条规定:“城市维护建设税税率如下:
(一)纳税人所在地在市区的,税率为百分之七;
(二)纳税人所在地在县城、镇的,税率为百分之五;
(三)纳税人所在地不在市区、县城或者镇的,税率为百分之一。”
2.根据《财政部 国家税务总局关于扩大有关政府性基金免征范围的通知》(财税〔2016〕12号)第一条规定:“将免征教育费附加、地方教育附加、水利建设基金的范围,由现行按月纳税的月销售额或营业额不超过3万元(按季度纳税的季度销售额或营业额不超过9万元)的缴纳义务人,扩大到按月纳税的月销售额或营业额不超过10万元(按季度纳税的季度销售额或营业额不超过30万元)的缴纳义务人。”
3.根据《财政部 税务总局关于进一步支持小微企业和个体工商户发展有关税费政策的公告》(财政部 税务总局公告2023年第12号)第二条规定:“自2023年1月1日至2027年12月31日,对增值税小规模纳税人、小型微利企业和个体工商户减半征收资源税(不含水资源税)、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易印花税)、耕地占用税和教育费附加、地方教育附加。”
对自然人纳税人取得劳务报酬所得需要代开发票的,在代开发票环节不再征收个人所得税。其个人所得税由扣缴义务人依照规定预扣预缴(或代扣代缴)和办理全员全额扣缴申报。
预扣预缴(扣缴义务人)
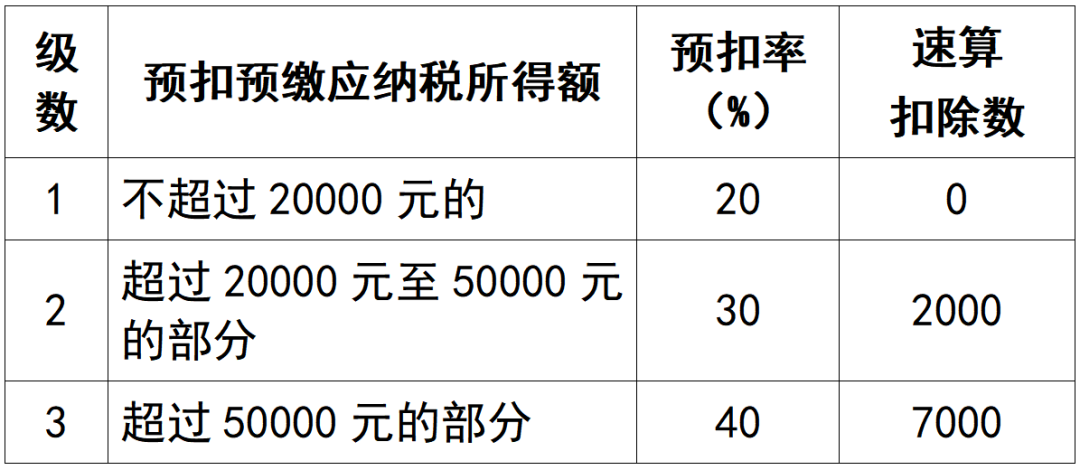
劳务报酬所得应预扣预缴税额=预扣预缴应纳税所得额×预扣率-速算扣除数
预扣预缴应纳税所得额计算方式:
(1)收入小于等于4000元的,应纳税所得额=收入−800元;
(2)收入大于4000元的,应纳税所得额=收入×(1-20%)。
政策依据:(上下滑动查看)
根据《国家税务总局关于全面实施新个人所得税法若干征管衔接问题的公告》(国家税务总局公告2018年第56号)第一条第二款规定:“扣缴义务人向居民个人支付劳务报酬所得、稿酬所得、特许权使用费所得,按次或者按月预扣预缴个人所得税。具体预扣预缴方法如下:
劳务报酬所得、稿酬所得、特许权使用费所得以收入减除费用后的余额为收入额。其中,稿酬所得的收入额减按百分之七十计算。
减除费用:劳务报酬所得、稿酬所得、特许权使用费所得每次收入不超过四千元的,减除费用按八百元计算;每次收入四千元以上的,减除费用按百分之二十计算。”
个人取得劳务报酬所得,需与工资、薪金所得、稿酬所得、特许权使用费所得并入综合所得,按纳税年度合并计算个人所得税,在取得所得的次年三月一日至六月三十日内办理年度汇算。
年度汇算(个人)
应退或应补税额=[(综合所得收入额-60000元-“三险一金”等专项扣除-子女教育等专项附加扣除-依法确定的其他扣除-符合条件的公益慈善事业捐赠)×适用税率-速算扣除数]-减免税额-已预缴税额
个人所得税税率表(综合所得适用)
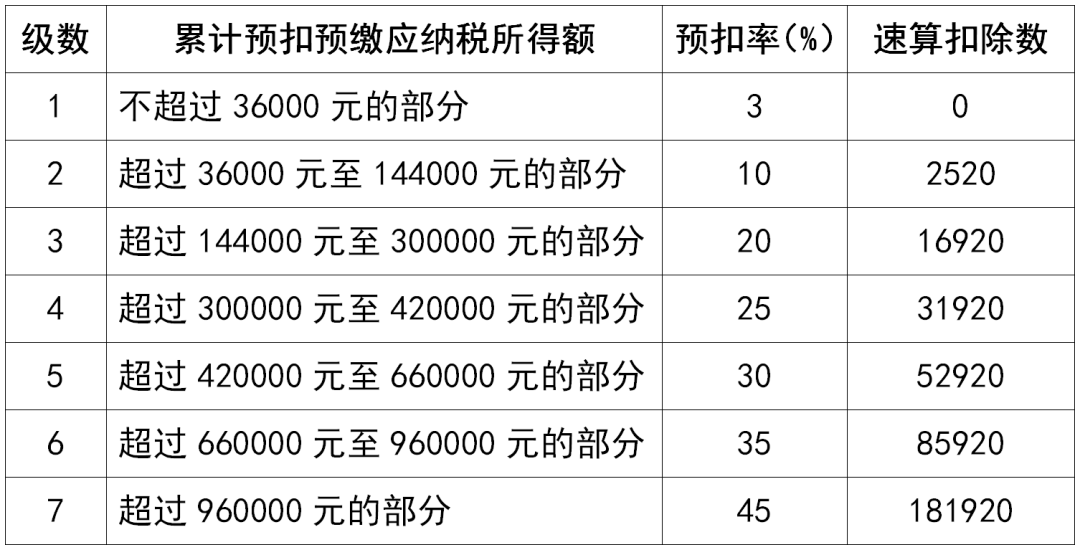
(点击查看大图↑)
政策依据:(上下滑动查看)
1.根据《中华人民共和国个人所得税法》第二条规定,劳务报酬所得属于综合所得,“按纳税年度合并计算个人所得税”,以及第十一条规定:“居民个人取得综合所得,按年计算个人所得税;有扣缴义务人的,由扣缴义务人按月或者按次预扣预缴税款;需要办理汇算清缴的,应当在取得所得的次年三月一日至六月三十日内办理汇算清缴。”
2.根据《国家税务总局关于全面实施新个人所得税法若干征管衔接问题的公告》(国家税务总局公告2018年第56号)第一条规定:“年度预扣预缴税额与年度应纳税额不一致的,由居民个人于次年3月1日至6月30日向主管税务机关办理综合所得年度汇算清缴,税款多退少补。”
来源:厦门税务