“益海嘉里金龙鱼”子公司“东莞富之源”税务行政诉讼案件重要节点
2023年11月17日
收到东莞市税务局洪梅税务分局《税务处理决定书》(东税洪梅处〔2023〕1号)。东莞富之源于11月23日缴纳2012年7月至2022年6月的税费款及滞纳金1.21亿元
2024年1月15日
向东莞市税务局提起行政复议,请求撤销洪梅税务分局作出的《税务处理决定书》
2024年4月17日
东莞市税务局作出《行政复议决定书》,维持洪梅税务分局原税务处理决定
2024年4月28日
向东莞市第一人民法院提起行政诉讼(被告:东莞市税务局、洪梅税务分局),诉请撤销《税务处理决定》和《复议决定》
2025年6月24日
东莞市第一人民法院作出(2024)粤1971行初1185号《行政判决书》:驳回原告诉讼请求。即,东莞富之源一审败诉
2025年7月8日
向东莞市中级人民法院提起上诉,请求撤销一审判决
2025年7月31日
根据收到的《责令限期改正通知书》,东莞富之源补缴2022年7月至2025年6月的税费款及滞纳金0.86 亿元
2026年7月8日
东莞市中级人民法院作出(2025)粤19行终616号《行政判决书》:驳回上诉,维持一审判决。即,终审判决东莞富之源败诉
税海涛声按语
随着二审法槌的敲响,这起历时两年多,广受关注的税务行政诉讼案件终审结案。
对于判决结果,税海涛声秉承的观点,还是昔日代理某案件时曾在法庭上说过的那句话——任何一起税务行政案件,不管是原告还是被告胜诉,都是法治的进步,都是法律的胜利。
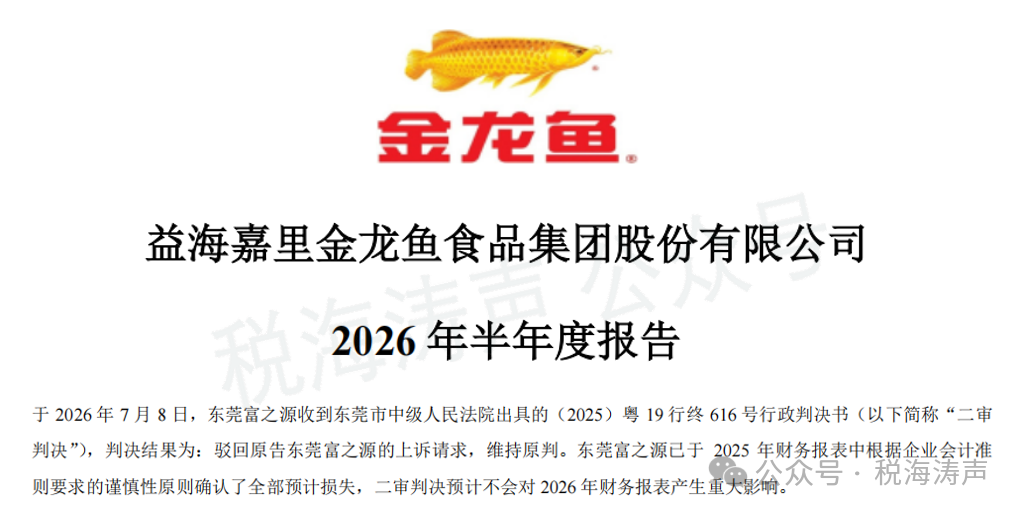
于2023年11月17日,本集团之子公司东莞市富之源饲料蛋白开发有限公司(以下简称“东莞富之源”)收到国家税务总局东莞市税务局洪梅税务分局的税务处理决定书(“《决定》”),并于2024年4月17日收到国家税务总局东莞市税务局行政复议的决定书(“《复议决定》”)。
认定东莞富之源2012年7月1日至2022年6月30日期间(“该期间”)对免税项目增值税不得抵扣进项税额的计算不准确,造成少计增值税不得抵扣进项税额以及多办理增值税增量留抵退税,要求东莞富之源调整转出该期间少计算的不得抵扣进项税额,并按照调整结果追缴少缴的增值税、城市维护建设税、教育费附加、地方教育附加及滞纳金。
东莞富之源对该税务处理存在争议并提起行政诉讼,于2024年及2025年分别由东莞市第一人民法院及东莞市中级人民法院进行了一审及二审的开庭审理。
于2026年7月8日,东莞富之源收到东莞市中级人民法院出具的(2025)粤19行终616号行政判决书(以下简称“二审判决”),判决结果为:驳回原告东莞富之源的上诉请求,维持原判。
东莞富之源已于 2025 年财务报表中根据企业会计准则要求的谨慎性原则确认了全部预计损失,二审判决预计不会对2026年财务报表产生重大影响。
以上来源于“益海嘉里金龙鱼”公告